一、行业概述
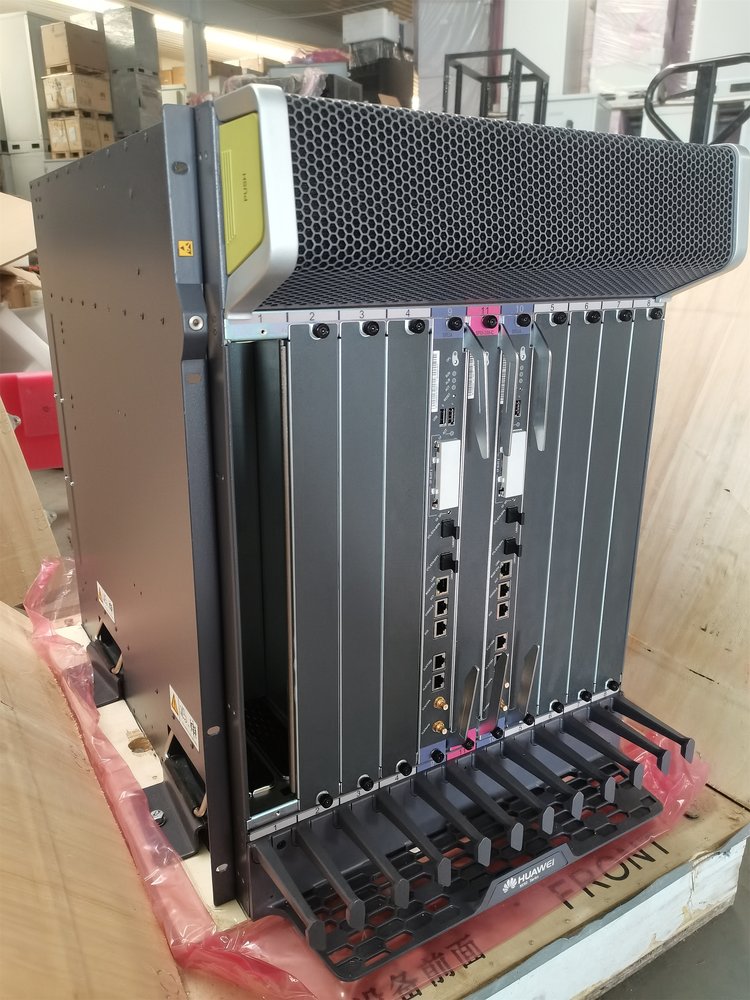
中国通讯产品制造业是电子信息产业的核心组成部分,涵盖移动通信终端、光通信设备、网络交换设备、卫星通信设备及雷达等细分领域。2018年以来,行业历经4G深度普及、5G商用启动与规模部署,已形成全球最完整的产业链体系。2018-2024年,行业在技术迭代、政策驱动与市场需求共振下,呈现结构性增长与竞争格局重塑并存的态势。
二、2018-2024年发展现状与驱动因素
(一)市场规模与结构演变
2018年行业主营业务收入约3.8万亿元,2024年预计突破5.5万亿元。其中5G相关设备及终端贡献主要增量,光通信产品受数据中心与FTTH升级拉动保持两位数增长,传统2G/3G设备加速退出。
(二)核心驱动因素
- 政策牵引:网络强国、数字中国战略深入实施,“双千兆”网络协同发展行动计划、5G应用“扬帆”行动计划等政策持续释放红利。
- 技术迭代:5G基站大规模建设、5G-A技术演进、Wi-Fi 6/7升级、硅光与CPO技术突破,推动产品价值量提升。
- 需求拉动:移动数据流量爆发式增长、工业互联网与车联网等垂直行业应用落地,以及海外市场对高性价比通信设备的持续需求。
三、未来趋势预测(2024-2028年展望,基于2018-2024年规律推演)
(一)技术趋势
- 5G-A与6G预研并行:2024-2025年5G-A规模商用,通感一体、无源物联等新能力催生新型终端与设备形态;6G技术验证启动,太赫兹通信、智能超表面等前沿方向进入投资视野。
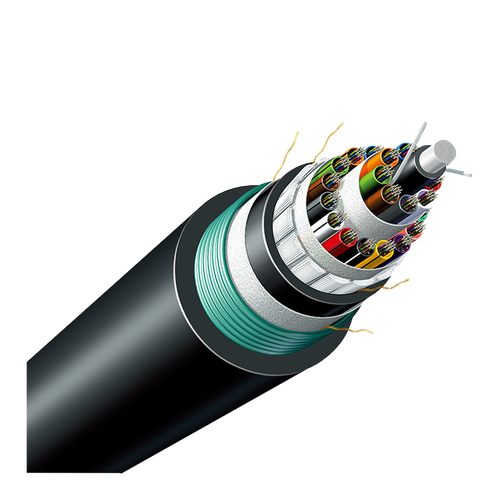
- 全光网络深化:FTTR(光纤到房间)加速普及,400G/800G光传输与数据中心光模块需求井喷,硅光技术渗透率快速提升。
- 绿色低碳与智能化:设备能耗标准趋严,液冷基站、智能节能算法成为标配;AI原生网络设备逐步商用。
(二)市场趋势
- 内需结构升级:运营商资本开支从5G广覆盖转向算力网络与云网融合,光通信、服务器、交换机等算力基础设施产品占比显著提升。
- 出口结构优化:东南亚、中东、拉美等新兴市场5G建设提速,叠加“一带一路”合作深化,高附加值通信设备出口占比持续扩大。
- 竞争格局分化:头部整机厂商份额进一步集中,上游光芯片、射频前端等关键环节国产替代加速,专精特新企业迎来成长窗口。
四、投资规划研究建议
(一)重点投资赛道
- 光通信产业链:优选具备硅光技术储备与高速光模块量产能力的企业,关注光芯片国产化突破标的。
- 5G-A/6G关键技术:布局通感一体化设备、智能超表面材料、太赫兹测试仪器等前沿领域,以早期技术卡位获取长期红利。
- 算力网络设备:聚焦数据中心交换机、液冷服务器、高速背板连接器等受益于算力需求爆发的细分环节。
- 卫星通信与专网:低轨卫星互联网建设提速,手机直连卫星技术成熟,相关终端与地面设备市场空间可观。
(二)风险防范与策略
- 技术路线风险:6G标准尚未冻结,需避免过度押注单一技术路径,建议采用“核心+卫星”组合投资策略。
- 供应链风险:高端FPGA、射频芯片等仍存“卡脖子”环节,投资组合中应平衡国产替代标的与海外供应链弹性。
- 政策与贸易风险:关注欧美市场准入限制与出口管制升级,优先选择“一带一路”沿线布局完善的企业。
- 估值与周期风险:通信设备行业具有明显周期性,建议在资本开支低谷期逆向布局,重点关注研发费用率持续高于10%的硬科技企业。
(三)投资节奏建议
2018-2024年的经验表明,通信行业投资需紧密跟踪运营商资本开支节奏(通常Q1/Q2立项、Q3/Q4放量)。未来五年建议:2024-2025年聚焦5G-A与光通信设备放量期;2026-2027年加大6G预研与卫星通信布局;2028年后把握6G商用启动期的设备更替红利。
五、结论
中国通讯产品制造业正处于从规模扩张向高质量升级的关键阶段。2018-2024年的发展历程显示,政策驱动与技术迭代是行业增长的核心引擎。未来五年,具备核心技术壁垒、全球化交付能力与绿色制造优势的企业将脱颖而出。投资者应重点关注光通信、算力网络、卫星通信三大高景气赛道,同时建立技术路线与供应链风险评估机制,在行业周期波动中把握确定性成长机会。